La pregunta clave del litio, valorada en u$s100.000M: ¿Quién construirá las 134 nuevas minas?
o.- (Por Cecilia Jamasmie). Según Benchmark Mineral Intelligence, se prevé que la demanda mundial de litio se triplique con creces para 2050, lo que requerirá el equivalente a 134 nuevas minas y más de 100.000 millones de dólares en inversión a medida que se acelere la adopción de vehículos eléctricos.
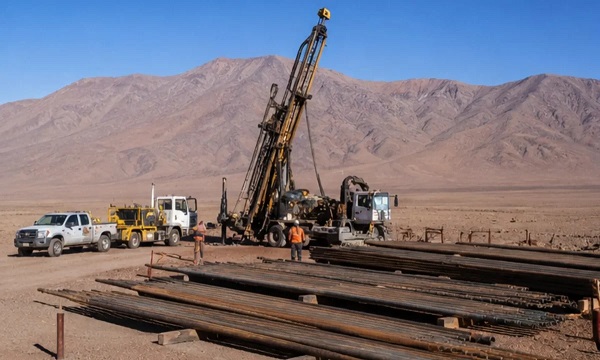
La firma de investigación con sede en Londres pronostica que el consumo aumentará a casi 7 millones de toneladas de carbonato de litio equivalente (LCE) para mediados de siglo, desde los 2,11 millones de toneladas de este año. Con una capacidad de producción promedio de 36.000 toneladas anuales, el suministro adicional requeriría el equivalente a una nueva mina cada dos meses durante los próximos 24 años.
“El mayor desafío es mantener esa inversión a través de los ciclos de precios, mientras se compite por el capital con la IA, la defensa y la transición energética en general”, dijo Cameron Perks, director de producto de litio de Benchmark, en un comunicado.
El pronóstico pone de manifiesto la magnitud del desafío que enfrenta la industria minera, dado que los gobiernos impulsan la electrificación del transporte y el desarrollo de cadenas de suministro nacionales de baterías. Las limitaciones de financiación, los largos procesos de obtención de permisos y la competencia por la inversión podrían complicar los esfuerzos para poner en marcha una producción suficiente , especialmente en los mercados occidentales que buscan reducir su dependencia de China.
Se prevé que los vehículos eléctricos representen el 76 % de la demanda de litio para 2050, frente al 55 % actual. Las baterías ya representan el 92 % del consumo, un aumento respecto al 70 % de 2020.
La demanda de sistemas de almacenamiento de energía estacionarios ha aumentado en más del 60% anual durante los últimos dos años, aunque Benchmark prevé que el crecimiento se modere hasta aproximadamente un 5% anual hasta finales de la década.
Cambios en la cadena de suministro
Se prevé que Australia, la mayor región productora de litio del mundo, represente el 29% del suministro mundial extraído este año, pero su cuota podría disminuir al 20% para 2050 a medida que se agoten las operaciones existentes y las regiones competidoras amplíen su producción.
La proyección incluye importantes proyectos de rehabilitación de terrenos industriales abandonados, como la ampliación P2000 de PLS, que se espera que comience alrededor de 2030.
“Muchas de las minas australianas se agotarán para 2050. La volatilidad de los precios ha generado reticencia entre los inversores, y la carga regulatoria es cada vez mayor”, afirmó Perks. “Aún no es demasiado tarde, pero si Australia no impulsa el crecimiento, otras regiones tomarán esa delantera”.
Se prevé que China mantenga aproximadamente una cuarta parte de la producción minera mundial, gracias a la continua inversión en recursos nacionales y a su posición consolidada en la cadena de suministro de baterías.
Mientras tanto, Norteamérica podría aumentar su participación en la producción de litio extraído hasta el 13 % para 2050, desde el 1,7 % actual. Se prevé que la proporción de la región en la demanda mundial de litio proveniente de la fabricación de celdas de batería se duplique hasta alcanzar el 12 % durante el mismo período.
Europa se enfrenta a un desafío de suministro similar. Si bien el continente representa el 7 % de la demanda de litio proveniente de la producción de celdas, su contribución a la extracción minera es inferior al 1 %. Benchmark prevé que la producción minera europea alcance el 5,5 % del total mundial para 2050, cifra aún inferior a su cuota proyectada del 8 % en la demanda de fabricación de celdas.
Sin embargo, desarrollar nuevas minas en ambas regiones será difícil, ya que algunos yacimientos prometedores requieren tecnologías no probadas o se enfrentan a la oposición de los medios de comunicación y de la comunidad.
“No son obstáculos insuperables, pero generan retrasos importantes y hacen que las minas construidas en estas regiones simplemente cuesten más”, dijo Perks.
Incertidumbre en el reciclaje
Las previsiones de Benchmark podrían resultar conservadoras si las políticas gubernamentales de apoyo a los vehículos eléctricos y al almacenamiento de energía impulsan un consumo superior al esperado.
En el escenario más optimista, la demanda de litio podría alcanzar los 9 millones de toneladas de LCE para 2050, lo que requeriría el equivalente a aproximadamente 180 nuevas minas y más de u$s150 mil millones en inversión.
El reciclaje ofrece el mayor potencial para compensar las nuevas necesidades mineras. Benchmark prevé que el material recuperado represente casi la mitad del suministro de litio para mediados de siglo, aunque esta proyección depende de que haya suficiente disponibilidad de baterías usadas y de que el reciclaje siga siendo comercialmente competitivo.
Su análisis de gastos de capital, que parte del supuesto de que el reciclaje cubrirá una parte sustancial de la demanda futura, estima que se necesitarán aproximadamente u$s64.000M para satisfacer las necesidades de litio hasta 2040.
El momento de la retirada de las baterías sigue siendo una gran incógnita, ya que los materiales no se pueden recuperar hasta que las baterías llegan al final de su vida útil.
“El reciclaje crecerá, pero nuestro escenario base le exige mucho”, dijo Perks. “Está limitado por la rapidez con la que las baterías llegan al final de su vida útil, y aún necesita competir con las minas en cuanto a costos. Cada tonelada que el reciclaje no produce tiene que provenir de una mina”.
La capacidad del sector para financiar nuevos proyectos a través de ciclos volátiles de materias primas, al tiempo que aumenta la capacidad de reciclaje, determinará en última instancia si la producción puede seguir el ritmo de la transición energética. (Mining.com)