
La mayor mina de cobre de reciente construcción vuelve a tropezar al dispararse los costos
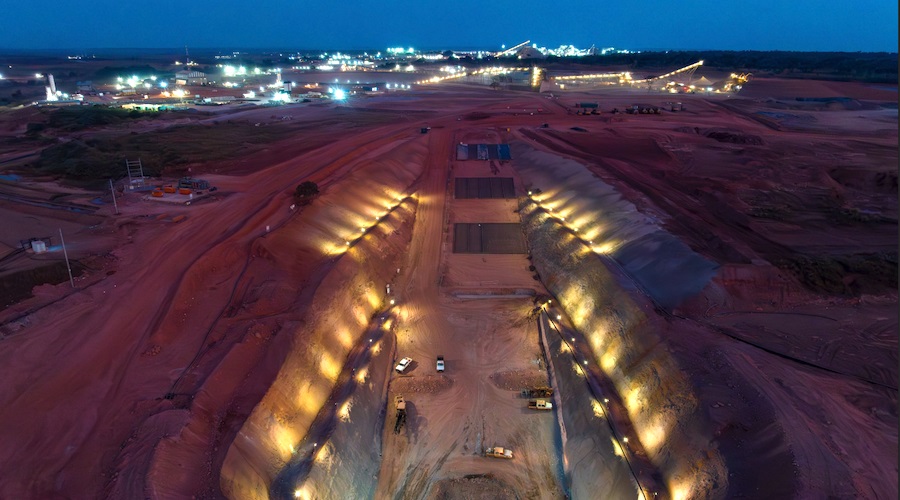
o.- Ivanhoe Mines (TSX: IVN), la empresa de Robert Friedland, ha recortado por segunda vez este año su previsión de producción de cobre para 2027 en Kamoa-Kakula, en la República Democrática del Congo, al tiempo que aumenta los costes y prolonga la recuperación de la mayor mina de cobre nueva del mundo desarrollada en los últimos años.
La minera canadiense, que publicó la actualización tras el cierre de los mercados el martes , ahora prevé producir entre 300.000 y 350.000 toneladas de cobre el próximo año, una cifra inferior a las 380.000 a 420.000 toneladas previstas inicialmente. Esto supone una reducción de 75.000 toneladas respecto al punto medio del plan. Su objetivo se situaba entre 500.000 y 540.000 toneladas antes de que en marzo surgiera un plan minero más prudente.
Ivanhoe también elevó su previsión de coste en efectivo (C1) para 2027 a entre 2,50 y 3,00 dólares por libra, desde los 2,10 a 2,50 dólares anteriores, citando los elevados precios del diésel durante un periodo prolongado, la menor calidad del mineral y la reducción de la producción.
“La revisión de las previsiones de producción y costes a corto plazo refleja un enfoque disciplinado de la recuperación en curso en Kamoa-Kakula, priorizando la estabilidad operativa, la flexibilidad minera y la recuperación sostenible de la producción anualizada de cobre hasta aproximadamente 500.000 toneladas”, declaró Friedland, fundador y copresidente de Ivanhoe, en el comunicado.
La rebaja de la calificación crediticia pone de manifiesto la dificultad de reactivar las principales operaciones de cobre, incluso mientras las mineras se esfuerzan por introducir nueva oferta en el mercado. Si bien Freeport-McMoRan (NYSE: FCX) ha aprobado una ampliación de su mina Bagdad en Arizona con el objetivo de aumentar la producción en 2030, la recuperación de Kamoa-Kakula está tardando más de lo previsto.
«El camino de regreso a unas 500 000 toneladas anuales se ha vuelto más largo, requiere más capital y depende más de la ejecución futura», escribió el analista de TD Cowen, Craig Hutchison, en una nota el martes. Rebajó la calificación de Ivanhoe de «comprar» a «mantener» y redujo su precio objetivo de 14 dólares canadienses a 9 dólares estadounidenses (6,42 dólares estadounidenses).
Recuperación retrasada
Ivanhoe redujo la capacidad de producción anual prevista en estado estacionario de las plantas concentradoras existentes de las fases 1, 2 y 3 de Kamoa-Kakula a entre 400.000 y 450.000 toneladas, mientras se prepara para introducir la minería a cielo abierto poco profunda junto con sus operaciones subterráneas.
La compañía planea comenzar la extracción de estéril de dos pozos iniciales de alta ley en el primer trimestre de 2027, y se espera que la primera mineralización se produzca en el tercer trimestre. El nuevo método de extracción tiene como objetivo mejorar la flexibilidad mientras se recupera la mina subterránea de Kakula.
Ese cambio de rumbo ha sufrido otro revés. Ivanhoe ahora prevé que la producción minera en el lado este de Kakula se reanude a finales de marzo de 2028, en lugar de a finales de 2027, tras la realización de nuevos trabajos geológicos y de ingeniería.
Durante el tercer trimestre, Kamoa-Kakula produjo 76.401 toneladas de cobre en productos comercializables, frente a las 64.328 toneladas de los tres meses anteriores. Se prevé que la producción total para 2026 alcance aproximadamente las 290.000 toneladas.
La compañía también redujo el límite superior de su previsión de gastos de capital para 2026 en 200 millones de dólares, aplazando dicho gasto a 2027. La previsión de gastos para el próximo año se sitúa ahora entre 950 millones y 1.150 millones de dólares, excluyendo una cantidad estimada de entre 100 y 200 millones de dólares para la preparación previa de la mina a cielo abierto.
Perspectivas de la oferta
Ivanhoe tiene previsto comenzar la ingeniería de detalle para la ampliación de la planta concentradora de la Fase 4 en el primer trimestre de 2027, con el objetivo de elevar la capacidad de producción anual de cobre a aproximadamente 500.000 toneladas.
La ampliación aún no ha recibido la aprobación del proyecto. Ivanhoe estima que la construcción tardaría entre 18 y 24 meses después de la aprobación, y se prevé la presentación de un plan actualizado sobre la vida útil de la mina en marzo de 2027.
El martes, los precios del cobre cayeron un 2,1% hasta los 14.034 dólares por tonelada en la Bolsa de Metales de Londres, su nivel más bajo desde mediados de agosto, debido a la incertidumbre en torno a las elecciones de mitad de mandato en Estados Unidos, que afectó negativamente a los metales.
A pesar de los contratiempos a corto plazo, la inversión en el futuro suministro de cobre continúa. En el mismo período de 48 horas, el productor canadiense Hudbay Minerals (TSX, NYSE: HBM) acordó liderar una inversión de 49,8 millones de dólares canadienses en Pecoy Copper, que explora un proyecto de cobre y oro aún sin desarrollar en el sur de Perú.
Hudbay aportará aproximadamente 30,1 millones de dólares canadienses, mientras que un segundo inversor estratégico, cuyo nombre no se ha revelado, proporcionará 19,7 millones de dólares canadienses. Se prevé que, tras la financiación, cada uno posea algo menos del 10 % de Pecoy.
Esta disparidad de tendencias pone de manifiesto una creciente división en el mercado del cobre: los productores establecidos se enfrentan a limitaciones operativas, mientras que los promotores buscan la financiación necesaria para poner en producción los nuevos yacimientos. (Mining.com)


