
El oro es a prueba de aranceles. Canadá tiene 11.000 millones de dólares al año atascados en permisos
o.- Canadá pasó la primera quincena de septiembre respondiendo a la escalada comercial de Washington dólar por dólar después de que Estados Unidos impusiera aranceles del 50% sobre una amplia gama de productos canadienses que van mucho más allá de las quejas declaradas sobre automóviles, lácteos y alcohol.
Los contraaranceles de Canadá sobre 27.600 millones de dólares canadienses (19.700 millones de dólares) en importaciones estadounidenses entraron en vigor el 8 de septiembre y esta semana el mismo gobierno acogió la primera Cumbre de Inversión de Canadá en Toronto, presentando un prospecto de 167 proyectos a inversores que gestionan una sospechosamente redondeada cifra de 100 billones de dólares canadienses.
El dinero gestionado por Estados Unidos, de forma bastante incómoda, representaba la mayor parte incluso con los fondos soberanos más ricos del mundo en la misma sala. Ottawa ha sido reservada, pero los informes filtrados suman unos 360.000 millones de dólares en compromisos. La minería es la categoría más grande por número, con 63 entradas, pero barata por un precio de poco más de 53.000 millones de dólares requeridos.
La minería queda eclipsada por megaproyectos como la expansión de 57.000 millones de dólares del Puerto de Churchill, libre de hielo durante cuatro meses al año, un parque eólico marino de 44.000 millones frente a Nueva Escocia para frenar el calentamiento global (algo que quienes defienden a Churchill quizá quieran incluir en su caso base), y un oleoducto de 25.000 millones de dólares hacia el Pacífico que tendría que tener éxito donde Northern Gateway no lo logró.
Sentado sobre minas de oro
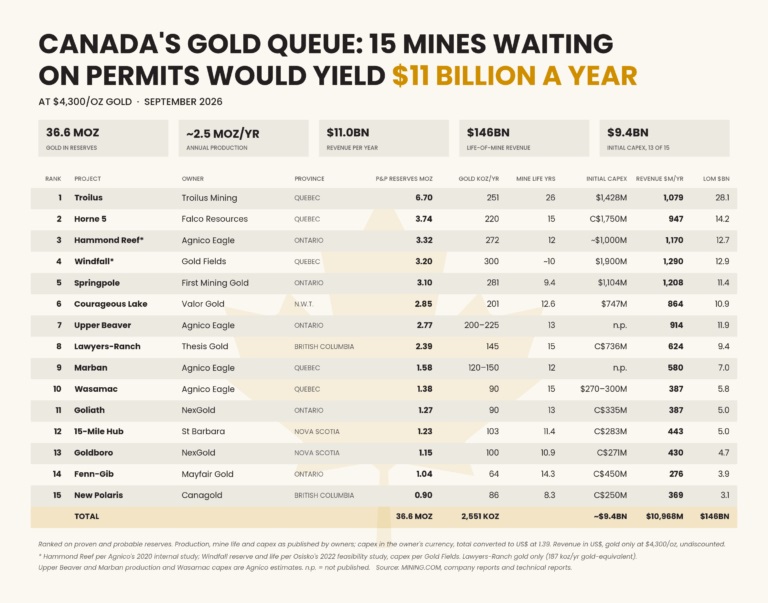
Tres proyectos de oro han confirmado que están en el libro: Troilus en Quebec, Goldboro de NexGold, totalmente autorizado, en Nueva Escocia, y New Polaris de Canagold en Columbia Británica. Pertenecen a una categoría completamente distinta a los proyectos de gran escala. Estos, y una docena de otros proyectos canadienses de oro que hemos estudiado, tienen planes mineros y reservas declaradas, el capital requerido apenas supera los dos dígitos de miles de millones, los estudios están hechos, y en cinco casos lo único que separa al propietario de una decisión de construcción es una firma gubernamental.
Al precio actual del oro, generarían algo menos de u$s 11.000 millones al año en ingresos con una factura inicial de capital de u$s 9.400 millones a partir de trece cifras publicadas (y otros más de mil millones estimados para los dos restantes).
Eso es suficiente para comprar casi 50 escoltas rompehielos medias, conectar un tercio de las góndolas (dependiendo de los precios de las tierras raras, que Canadá aún está intentando explotar) necesarias para la primera fase de Wind West y una década de trámites y demandas ESG para el oleoducto.
El oro es la única exportación canadiense importante para la que el mercado estadounidense es opcional. El lingote entra en Estados Unidos libre de aranceles, y ese estatus incluso fue reafirmado por una orden ejecutiva de Trump el pasado septiembre, cuando los kilobares suizos recibieron un impuesto del 39% tras un error aduanero.
En cualquier caso, no necesita el mercado americano: el doré vertido en Canadá se refina y se vende en Londres y Zúrich al mismo precio el mismo día.
Con un coste aproximado de 4.300 dólares la onza, las 213 toneladas de producción minera de Canadá en 2025 ocuparon el cuarto puesto mundial y valieron cerca de u$s 30.000 millones. La pregunta que plantea este artículo: es cuánto más queda en la cola de permisos y qué tan rápido podría llenar las arcas canadienses.
Evaluamos los proyectos de desarrollo de oro de Canadá para tres aspectos: un plan minero a nivel de previabilidad o viabilidad, que según las normas CIM es el mínimo para declarar una reserva mineral; una reserva significativa; y no se tomó ninguna decisión de construcción.
Esa última prueba deja de lado algunos de los proyectos más comentados del país. El Great Bear de Kinross fue acelerado por Ontario en febrero, pero sigue en la etapa PEA sin reservas. Agnico Eagle dio luz verde a la mina Hope Bay, valorada en u$s 2.400 millones, en mayo. Osisko Gold Group tomó la decisión de construir Cariboo el 14 de septiembre, la mañana en que se inauguró la cumbre. El proyecto Fuerte Coffee en Yukon está construyendo su camino de acceso antes de un estudio de viabilidad previsto para el cuarto trimestre.
Quince proyectos sobreviven, clasificados según el oro contenido en reservas probadas y probables (una medida de escala, no de valor): New Polaris, al final de la lista, tiene una calificación de 9,94 g/t, y Hammond Reef cerca de la superior tiene una calificación de 0,84 g/t).
Juntos poseen 36,6 millones de onzas de reservas. Utilizando los perfiles de producción publicados por los propietarios, o sus propias estimaciones internas donde no existe estudio, producirían alrededor de 2,5 millones de onzas al año en estado estacionario, aproximadamente 78 toneladas, o un aumento del 35–40% respecto a la producción actual de Canadá. A 4.300 dólares, eso son u$s 146.000 millones más de la vida útil de la mina.
Logro de la corona
Para un país que cuenta pérdidas arancelarias, ganar rápidamente antes de que los vientos alisios cambien de dirección de nuevo debería ser una decisión obvia. Las minas de oro son contribuyentes excepcionalmente buenos. Además del tipo corporativo del 26,5% que pagan todas las demás industrias, una mina paga primero un impuesto o gravamen minero provincial sobre el beneficio, elevando la participación combinada del gobierno en su margen operativo a aproximadamente el 34% en Ontario, 37% en Columbia Británica y los Territorios del Noroeste, 40% en Nueva Escocia y 42% en Quebec.
Utilizando un coste medio de la industria de 1.800 dólares la onza y 4.300 dólares en oro, los 15 proyectos enviarían alrededor de u$s 2.400 millones al año a tesorería federal y provincial, y algo así como 33.000 millones a lo largo de sus vidas, aproximadamente la mitad a Quebec. Esas son cifras de años vencidos cuando una nueva mina deduce su capital de construcción antes de pagar un impuesto sobre la renta significativo, por lo que los primeros años generan mucho menos. Más razón para empezar a disparar cuanto antes.
Los u$s 2.400 millones también son una buena parte de lo que Finanzas Canadá podría recaudar con los contraaranceles, o dicho de otro modo, cuánto más tendrían que pagar los canadienses por las mismas cosas que querían hasta el 7 de septiembre. Quienes cumplen con su deber patriótico al prescindir de Jack y Cocaína quieren saberlo.
Los planes mejor trazados
La primera vertida de oro en estos grupos de proyectos a finales de la década: Ganancia inesperada en 2029 si la aprobación de Quebec llega este año, Troilus, Springpole, Upper Beaver y Fenn-Gib alrededor de 2030, Goldboro tan pronto como en 2028, Marban y Wasamac en 2033-34. Casi todos esos son objetivos de gestión (o si hay que importar lenguaje corporativo de sector
Los periodos de construcción que han quedado son cortos, de uno a tres años, pero en el infierno de los permisos en Canadá eso apenas importa. La encuesta de S&P Global sobre minas que comenzaron a funcionar entre 2020 y 2023 reveló que tardaron una media de 17,9 años desde el descubrimiento hasta la primera producción, cinco años más que una década antes, con casi toda la extensión procedente de permisos y la espera entre el estudio de viabilidad y la construcción. Las minas de oro eran las más rápidas, con solo 15 años (sí, solo).
Canadá, según la pequeña muestra de S&P, estaba entre los países más lentos del mundo, con 27 años. Sin querer ser demasiado preciso, eso es dar en el clavo bajo Jean Chrétien y seguir esperando que te paguen por el trabajo bajo Mark Carney.
El informe Mine 2026 de PwC sitúa la cifra canadiense en unos 20 años para permitir y construir, seis más que en Australia. Los aranceles generales de Australia están limitados al 12,5% y Albanese decidió no aplicar contraaranceles. El mismo insulto, menos lesión.
Sala de espera
Varios proyectos de esta lista ya están muy avanzados en ese reloj de dos décadas.
Gold Fields’ Windfall tiene un acuerdo Cree, 12 km de subsuelo y un presupuesto de u$s 1.900 millones, y lleva esperando desde el primer trimestre una decisión de COMEX. El Horne 5 de Falco tiene un estudio de viabilidad de hace tres meses y la fundición de Glencore al lado, y está esperando un decreto de Quebec. First Mining Springpole superó su revisión federal en junio, ocho años después de su inicio, y ahora está esperando Ontario.
El arrecife Hammond de Agnico Eagle cuenta con aprobaciones medioambientales tanto federales como provinciales y, según los propios datos de Agnico en 2020, produciría la brillante cifra de 272.000 onzas al año; La empresa afirma que no está aprobada para su desarrollo. Upper Beaver, Marban y Wasamac tienen un calendario que se extiende hasta 2033.
Cuánto de eso es la secuencia propia de Agnico y cuánto es su interpretación sobre cuánto tardarán los permisos restantes es cosa de Agnico para decirlo. Lo que indican los números es que una sola empresa mantiene una cuarta parte de la cola, y que su proyecto más antiguo autorizado es el que no tiene fecha asociada.
Muertos en el agua
Nuestros 15 proyectos podrían prosperar pronto, pero no es difícil encontrar ejemplos de peligro de permisos canadienses y ruinas regulatorias.
Tomemos el yacimiento de cobre y oro Prosperity de las minas Taseko en Fish Lake, uno de los mayores sin desarrollar del país. Recibió el certificado medioambiental de Columbia Británica en enero de 2010. Ottawa lo rechazó ese noviembre por el plan de usar un lago llamado lago FISH para los relaves (suena mal, claro, pero Taseko iba a construir un lago nuevo con las 85.000 truchas arcoíris reubicadas).
Taseko la rediseñó, la volvió a presentar como Nueva Prosperidad y fue rechazada de nuevo en febrero de 2014. Cuatro meses después, la Nación Tŝilhqot’in ganó el caso del título en el Tribunal Supremo que restableció las reglas básicas para toda la región.
Siguió una década de litigios, que finalizó en junio de 2025. Taseko se rindió y BC pagó 75 millones de dólares canadienses. Dieciséis años después de la aprobación provincial, el depósito sigue en el suelo y nadie propone hacer nada en la zona salvo la pesca con mosca.
No te molestes
Goldboro de NexGold, que justo ayer dijo que las azadas y bulldozers ya están en el lugar, es la excepción que confirma la regla. Totalmente permitido, con un arrendamiento de la Corona y un acuerdo de beneficios Mi’kmaq, está esperando financiación en lugar de firma. Es fácil culpar a los permisos (culpable como se acusa) de la inercia en la industria minera canadiense, pero los juniors de TSX Venture aún tienen que recaudar el capital.
La Mega Deducción de la Productividad (un nombre que se adentra en el territorio del Big Beautiful Bill en un momento en que Canadá intenta distanciarse de la fanfarronería del sur) ayudará a construir minas, pero las ambiciones del vehículo estrella de la cumbre, el Fondo de Arce de 50.000 millones de dólares canadienses lanzado por CPP Investments y Brookfield, son demasiado ambiciosas para la base.
El fondo busca oportunidades con más de 5.000 millones de dólares canadienses en capital de proyecto. Ninguno de los quince proyectos de oro supera ese lingote y seis de ellos necesitan menos de 500 millones de dólares canadienses cada uno: el tipo de cheque que al Fondo Financiero no le importa emitir.
Incluso la mina de oro más cara jamás construida en el país, Côté de Iamgold y Sumitomo, en Ontario, estaba en mil millones por detrás. Y eso fue después de un reviento presupuestario de 2.300 millones de dólares canadienses.
El resto de la lista es anterior. Thesis Gold’s Lawyers-Ranch, Fenn-Gib de Mayfair, el centro de 15 millas de St Barbara y New Polaris de Canagold entraron en una revisión medioambiental en el último año. El Valiente Lago de Valor no se ha aplicado.
Poner en cola la vía rápida
Canadá tiene cuatro: la Oficina Federal de Grandes Proyectos, el Proceso Un Proyecto Único de Ontario, la nueva rama Filon de Quebec y la lista de prioridades de BC. Dos de los 15 están en uno, Troilus y New Polaris. Las otras trece, incluyendo Windfall, Horne 5, Hammond Reef y Springpole, están en la vía estándar.
Carney dijo a los periodistas tras la cumbre que el estándar sería ahora “un proyecto, una revisión, un año.” Pero, al igual que esas molestas barreras interprovinciales que Carney dice cuestan “hasta u$s 200.000 millones” al año y prometieron arrasar con “una economía canadiense, no trece”, y que las provincias aún no han desalojado por muy fuerte que se ridiculicen los aranceles de Trump desde los estrados, a menudo es en las provincias donde la vía rápida se descarrila.
Las provincias controlan gran parte de la revisión, y las 15 muestran dónde se encuentra la prueba: Quebec tiene las decisiones sobre Windfall y Horne 5, Ontario sobre Springpole, y las cuatro de Agnico están en ambas. Los proyectos son conocidos, estudiados y, en varios casos, ya aprobados por un nivel de gobierno.
Todo está sobre la mesa a 4.300 dólares. Los bancos piensan que eso es bajo. La mesa de investigación de J.P. Morgan tiene oro con un promedio de 5.400 dólares a finales de 2027 y considera que 6.000 dólares es un objetivo realista a largo plazo; Wells Fargo tiene entre 5.800 y 6.000 dólares a finales de 2027. Goldman Sachs, tras recortar, aún tiene 4.900 dólares para el final del año.
Ottawa, puedes hacer cuentas. (mining.com)


