Anglo American amenaza cierre de níquel en Brasil por bloqueo regulatorio de la UE a venta a MMG
o.- Brasil. (Por Diego Betancour). Anglo American le puso precio a la obstrucción regulatoria europea: quinientos millones de dólares o cierre. La minera británica advirtió formalmente a la Comisión Europea que, si los reguladores de competencia bloquean la venta de su operación de níquel en Brasil a la empresa china MMG, la activo pasará a modo de cuidado y mantenimiento. No es una amenaza retórica. Es una declaración de posición ante un proceso antimonopolio que podría definir no solo el futuro de una mina, sino la lógica completa de desinversión que Anglo American diseñó para reestructurarse ante la presión de BHP.
La venta que la UE podría matar — y lo que eso significa
La operación de níquel de Anglo American en Brasil vale US$ 500 millones según el acuerdo pactado con MMG, subsidiaria de China Minmetals. La Comisión Europea tiene jurisdicción sobre la transacción porque MMG opera activos en Europa y el umbral de facturación activa la revisión antimonopolio comunitaria. El problema para Anglo American no es el precio ni el comprador: es el tiempo. Cada mes de revisión extendida es un mes en que el activo pierde valor operativo, enfrenta costos fijos sin ingresos claros y distrae a una gestión que tiene urgencias más grandes.
El ultimátum es directo: si Bruselas bloquea la operación, la mina no sigue produciendo a la espera de otro comprador. Se suspende. Eso traduce la amenaza a términos concretos para Brasil: empleos, regalías, producción de un mineral que el mundo necesita y que este país produce mejor que casi nadie.
El contexto de la desinversión: por qué Anglo American vende todo
Anglo American no está vendiendo níquel porque quiera. Lo está vendiendo porque en 2024 rechazó una oferta de adquisición hostil de BHP y, para blindarse, prometió a sus accionistas una reestructuración radical. El plan contempla desprenderse de carbón, platino, níquel y diamantes para concentrarse en cobre, potasio y mineral de hierro de alta calidad. La lógica es defensiva y estratégica a la vez: achicarse para ser más rentable y menos vulnerable.
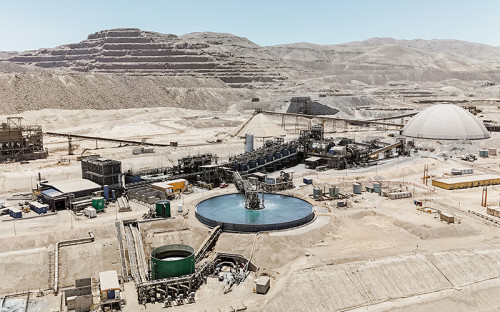
El níquel brasileño es, en ese esquema, un activo que no calza con el portafolio futuro. Pero tampoco es un activo menor: la operación Barro Alto, en Goiás, produce níquel de clase I utilizando tecnología de reducción directa, un proceso que genera un producto de mayor pureza que el promedio del mercado global. Venderlo mal — o no venderlo — afecta directamente la credibilidad del plan de reestructuración ante los mercados.
MMG, China y el escrutinio europeo
Que la Comisión Europea revise esta transacción no sorprende. El patrón de adquisiciones de empresas chinas en minería de minerales críticos lleva años encendiendo alertas en Bruselas y en Washington. MMG ya opera Las Bambas en Perú, una de las minas de cobre más grandes del mundo, y tiene activos en Australia y Congo. Añadir níquel brasileño ampliaría de forma relevante su presencia en la cadena de suministro de baterías, sector donde China ya concentra una cuota de mercado que los reguladores occidentales consideran excesiva.
El argumento de la UE, si decide bloquear, probablemente no girará en torno al mercado brasileño en sí, sino a la concentración global en la cadena del níquel para vehículos eléctricos. Es el mismo razonamiento que frenó la fusión Glencore-Teck y que complica cada vez más las operaciones de M&A en minerales estratégicos. La geopolítica llegó a las revisiones de competencia, y nadie en el sector puede ignorarlo.
Brasil: el activo que queda en el limbo
Para la ANM —Agência Nacional de Mineração— y para el gobierno de Lula, el escenario de cierre es incómodo. Brasil ha posicionado su cartera de minerales críticos como argumento central en su diplomacia comercial, especialmente en las negociaciones del acuerdo UE-Mercosur. Tener una mina de níquel en modo de cuidado y mantenimiento por una disputa regulatoria europea envía una señal contradictoria: el país tiene los recursos, pero el marco legal internacional puede paralizar su explotación independientemente de lo que haga Brasilia.
La operación Barro Alto emplea directa e indirectamente a miles de trabajadores en Goiás. La CFEM —compensación financiera por explotación mineral— que genera alimenta presupuestos municipales de una región que no tiene alternativas económicas inmediatas. Un cierre, incluso técnico y temporario, tiene efectos que la ANM y el gobierno estatal miden en millones de reales perdidos por trimestre.
El níquel global: un mercado que no perdona el mal timing
El mercado de níquel no está en su mejor momento para un vendedor. Los precios cayeron más del 40% desde los máximos de 2022, presionados por el exceso de oferta indonesia y por la desaceleración en la adopción de vehículos eléctricos en mercados clave. Eso hace que la ventana de US$ 500 millones con MMG sea un precio que Anglo American no querrá ver diluirse por una revisión extendida de Bruselas.
El níquel de clase I —el que produce Barro Alto— conserva una prima sobre el níquel de baja pureza porque es directamente utilizable en cátodos de baterías sin procesamiento adicional. Pero esa prima se erosiona si el activo entra en modo de mantenimiento y pierde continuidad operativa. Reactivar una mina suspendida toma meses y capital. Un comprador potencial alternativo pagaría menos por un activo que hay que volver a poner en marcha.
Lo que la Comisión Europea decide en realidad
Bruselas no solo decide si MMG puede comprar una mina brasileña. Decide, en la práctica, si Anglo American puede ejecutar su plan de reestructuración en tiempo y forma, si Brasil puede mantener activa una operación de mineral crítico, y si el mundo occidental tiene una política coherente sobre quién puede comprar qué en minería estratégica.
Porque si la UE bloquea la venta y el activo cierra, no habrá ganador regulatorio. El níquel de Barro Alto no irá a manos europeas ni estadounidenses: simplemente dejará de producirse mientras los precios bajos hagan inviable buscar otro comprador. Eso no es proteger la cadena de suministro occidental. Es retirarla del mercado por omisión.
Anglo American fijó el costo de esa omisión en u$s 500M y en miles de empleos en Goiás. La Comisión Europea tiene la decisión. Y Brasil, como ha ocurrido demasiadas veces con sus activos de minerales críticos, observa cómo otros deciden sobre sus recursos. (Minería en Línea)
Anglo American amenaza cierre de níquel en Brasil por bloqueo regulatorio de la UE a venta a MMG