
Níquel: del déficit al superávit en 2025 — Indonesia rediseña el mercado global
o.- (Por Danitza Salas). El mercado de níquel volvió a cambiar de lectura. El International Nickel Study Group (INSG) acaba de revertir su pronóstico para 2025: lo que hace unos meses apuntaba a un déficit ahora se convierte en un superávit. La producción global alcanzará 3.87 millones de toneladas este año, suficiente para volver a presionar precios que ya llevan más de dos años en caída libre. Para quienes apostaron a que el ciclo bajista tocaba fondo en 2024, esta revisión es una señal de alarma que no debe leerse a la ligera.
Del déficit al superávit: la velocidad del giro importa
No es la primera vez que el INSG ajusta su posición sobre el níquel. Pero la magnitud y velocidad de esta corrección revelan algo más profundo: los modelos de demanda para minerales críticos siguen sobreestimando la velocidad de adopción de vehículos eléctricos, especialmente en los mercados occidentales. El entusiasmo analítico de 2021 y 2022 generó proyecciones de déficit que Indonesia se encargó de desmentir con creces.
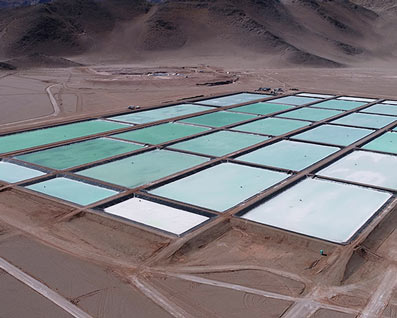
Indonesia es el elefante en la sala. El país produce más del 50% del níquel mundial y ha seguido expandiendo capacidad sin pausa. Su modelo, basado en procesos de high-pressure acid leach (HPAL) y conversión de níquel de baja ley para celdas de batería, transformó la ecuación global. Lo que antes requería sulfuros de alta ley ahora se puede producir a costos competitivos con lateritas tropicales. El mercado tardó en procesar ese cambio estructural. Los inventarios en LME lo reflejan con claridad.
En el London Metal Exchange, los stocks de níquel han estado elevados durante meses. Eso no es una coincidencia operativa — es la expresión visible de un mercado que produce más de lo que consume. Y con el superávit de 2025 ya en los modelos del INSG, la presión sobre el precio spot no tiene un catalizador obvio de alivio en el corto plazo.
El precio que no logra recuperarse
El níquel en LME cotiza muy por debajo de sus picos de 2022, cuando el metal llegó a rozar los 100,000 dólares por tonelada métrica durante el episodio de short squeeze que obligó a la bolsa a suspender temporalmente el trading. Ese episodio, más que un rally de fundamentales, fue una anomalía que distorsionó la percepción del mercado durante meses. Desde entonces, la trayectoria ha sido consistentemente bajista.
A mediados de 2025, el níquel opera en un rango que hace inviables o marginales a la mayoría de los productores fuera de Indonesia. Los costos de producción en Filipinas, Australia, Canadá y Nueva Caledonia quedan expuestos. Operaciones que dependían de un precio sostenido por encima de los 18,000-20,000 dólares por tonelada están en zona roja. Algunas ya suspendieron actividades. Otras están en revisión estratégica.
La paradoja es que los recortes de producción fuera de Indonesia deberían, en teoría, reequilibrar el mercado. Pero Indonesia sigue aumentando su cuota. Cada tonelada que sale del mapa en Australia o Canadá es reemplazada —y con frecuencia superada— por capacidad nueva en Sulawesi o Maluku. El mercado no puede autorregularse con la misma velocidad que en ciclos anteriores porque hay un jugador que no tiene los mismos incentivos para reducir producción.
La demanda de baterías: promesa que no alcanza el ritmo proyectado
El argumento central del bull case para el níquel siempre fue la electromovilidad. Las baterías de ión de litio con cátodos de alta densidad energética —NMC 811, por ejemplo— requieren cantidades significativas de níquel. En teoría, la electrificación del transporte debería haber generado una demanda estructural ascendente que absorbería el crecimiento de la oferta indonesia.
No ocurrió así. Las ventas de EVs en Europa decepcionaron en 2024 y los estímulos gubernamentales se recortaron en varios mercados clave. China, el mayor mercado de EVs del mundo, aceleró la adopción de baterías LFP (litio-hierro-fosfato), que no usan níquel. Esa sustitución tecnológica golpeó directamente la demanda proyectada del metal. Lo que los analistas asumían como una demanda cautiva resultó ser más elástica de lo esperado frente al precio de las materias primas y las decisiones de ingeniería de los fabricantes de automóviles.
BYD, CATL y los fabricantes chinos de baterías han optimizado las LFP al punto de hacerlas competitivas en densidad energética para la mayoría de los segmentos. Eso cambia el modelo de demanda de níquel de manera estructural, no coyuntural. El INSG ya incorpora esa realidad en sus proyecciones revisadas.
Impacto en los productores: quién absorbe el ajuste
Vale (NYSE: VALE) opera las minas de Sudbury y Voisey’s Bay en Canadá, dos de los activos de sulfuros de níquel más reconocidos del mundo. También tiene exposición importante a través de su división de metales básicos. Con el superávit reinstalado en los pronósticos, la presión sobre los márgenes de Vale es directa. La empresa lleva meses buscando socios estratégicos o una escisión parcial de su división de níquel — señal inequívoca de que los fundamentales no convencen a los inversionistas.
Glencore (LSE: GLEN) tiene operaciones en Nueva Caledonia y exposición a través de su portafolio diversificado. Norilsk Nickel, el mayor productor de níquel de clase 1 del mundo, opera en un contexto geopolítico que ya le genera descuentos en ciertos mercados occidentales. BHP (ASX: BHP) tomó la decisión más contundente: anunció el cierre de sus operaciones de níquel en Australia Occidental en 2024, citando exactamente este entorno de precios. Esa salida de un operador de clase mundial habla con más claridad que cualquier reporte de analistas.
El patrón es claro: los productores de alto costo con activos en jurisdicciones con estrictos estándares ambientales y laborales están perdiendo competitividad frente a Indonesia de manera acelerada. No es un ajuste de ciclo — es un reordenamiento estructural de la cadena de suministro global del níquel.
Lo que el superávit no alcanza a explicar
Hay variables que los balances de oferta y demanda del INSG no capturan del todo. La calidad del níquel importa: no todo el metal es intercambiable. El níquel de clase 1 (pureza mayor al 99.8%), usado en COMEX y LME, es distinto del nickel pig iron (NPI) o del mixed hydroxide precipitate (MHP) que sale de Indonesia. La sustitución no es perfecta y genera fricciones en la cadena.
Tampoco es trivial el riesgo geopolítico. Indonesia ha ajustado en más de una ocasión su política de exportaciones de minerales sin procesar. Si el gobierno de Prabowo Subianto decide restringir nuevamente exportaciones o impone condiciones más estrictas a los joint ventures, el mercado podría moverse rápidamente. Ese es el único catalizador de corto plazo que los alcistas en níquel pueden invocar con alguna credibilidad.
Para los productores fuera de Indonesia, la única salida real es la diferenciación: níquel trazable, bajo en carbono, certificado para cadenas de suministro de defensa o de EV manufacturers europeos que necesitan cumplir regulaciones de contenido local. Ese mercado de nicho existe y paga prima — pero no tiene la escala suficiente para sostener a toda la industria extraccionista de clase 1.
El INSG cambió de pronóstico. El mercado lleva dos años diciéndolo. La pregunta no es si habrá superávit en 2025 — eso ya está descontado. La pregunta es cuántos productores sobreviven hasta que la demanda de baterías alcance la escala que los modelos de 2021 prometían para ayer. (Minería en Línea)