
Las 50 principales compañías mineras sufren un golpe de u$s 264.000 millones mientras el comercio del oro se desintegra y las acciones de litio se retiran
o.- Septiembre recuperó tres cuartas partes del anticipo récord de u$s 357.000 millones de agosto, y lo hizo por la misma razón por la que llegó la ganancia: el oro. Los futuros de lingotes en Nueva York bajaron de u$s 4.441 la onza a finales de agosto a u$s 4.158 a finales de septiembre, una caída del 6,4% que deja al metal por debajo de donde comenzó el año.
La imagen macroeconómica jugó en contra del oro, que depende únicamente de la apreciación del precio para generar retornos para los inversores. La Reserva Federal subió los tipos por primera vez desde 2023 el 16 de septiembre, una venta masiva global de bonos llevó los rendimientos a su punto más alto desde 2008 y el dólar se consolidó. Como suele ocurrir, la plata cayó más fuerte, un 9% en el mes, mientras que los PGM continuaron adentrándose más en territorio negativo.
El cobre y el mineral de hierro, los dos metales que más importan a la cima de la tabla, terminaron el mes casi exactamente donde empezaron. El litio parecía que alcanzaba la velocidad de escape hace solo unos meses, pero perdió más de una quinta parte de su valor solo en septiembre, y ahora solo muestra un pequeño aumento para 2026.
El oro se lo devuelve
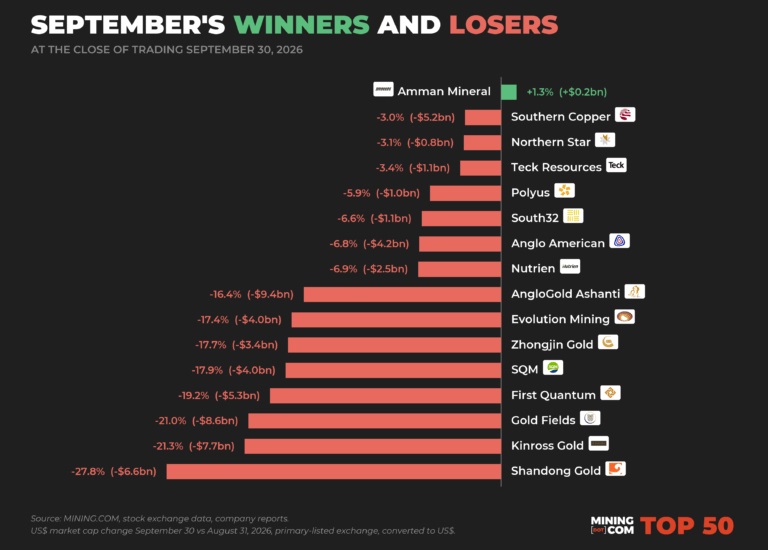
Los mineros de oro que suministraron u$s 138.000 millones de la ganancia de agosto cedieron 79.000 millones en septiembre, una caída del 12,7% en un sector que ahora cuenta con quince empresas y ninguna de ellas más en el mes. Newmont y Agnico Eagle sufrieron daños de dos dígitos por miles de millones, lo que fue suficiente para que Agnico volviera a bajar de la marca de 100.000 millones que había superado solo un mes antes. AngloGold Ashanti, líder en ascenso en agosto, cayó un 16,4% en la caída y perdió u$s 9.400 millones.
Las caídas más pronunciadas tenían causas específicas de la empresa acumuladas sobre el metal. Kinross perdió un 21,3% tras recortar su previsión de producción para 2026 y 2027 en aproximadamente un 8% desde el punto medio, culpando a una serie de tormentas invernales en La Coipa, Chile, y a una pendiente más baja en Round Mountain, Nevada. Sus acciones cayeron más de una décima parte en una sola sesión.
Shandong Gold cayó un 27,8%, el peor movimiento en el ranking, después de que su consejo redujera el objetivo de oro extraído para 2026 del grupo a entre 1,16 millones y 1,22 millones de onzas, desde un plan de al menos 1,58 millones de onzas. Zhongjin Gold, su homóloga con sede en Pekín, perdió un 17,7%.
Gold Fields paga por su ambición
La decisión más cara del mes perteneció a Gold Fields. El enfoque no solicitado del minero de Johannesburgo de 38.700 millones de dólares australianos (u$s 27.000 millones) para Northern Star, que habría creado el segundo mayor productor mundial de oro, fue rechazado como “altamente oportunista” por el consejo de administración de la empresa australiana el 28 de septiembre.
Las acciones de Gold Fields cayeron un 12% en Johannesburgo ese día y un 21% durante el mes, una pérdida de valor de mercado de u$s 8.600 millones, y se dice que la empresa está valorando un componente de caja mayor para tentar a la meta de nuevo a la mesa. Northern Star, el premio, fue el minero de oro con mejor rendimiento en el ranking, con un 3,1% más bajo, y la prima en la puja la amortiguaba frente al metal.
El disco de cobre se desvanece
Los productores de cobre perdieron u$s 44.000 millones entre ambos, una caída del 7,6% que parece casi ordenada frente al 12,7% del oro, y el propio metal cerró el mes en 6,56 dólares la libra (14.500 dólares la tonelada), tres céntimos por debajo de donde empezó. Entre medias, estableció un nuevo récord cuando una propuesta arancelaria estadounidense estancada vació los almacenes de Londres y Shanghái, y luego devolvió las ganancias cuando la Casa Blanca dudó.
Southern Copper cayó un 3,0% hasta los u$s 171.000 millones y terminó un trimestre en segundo lugar por primera vez. El productor mexicano-peruano primero desalojó a Rio Tinto del segundo puesto en enero, lo perdió de nuevo en la venta de marzo, adelantó brevemente a Rio en agosto y cerró ese mes con u$s 600 millones detrás. A finales de septiembre, la diferencia era de u$s 9.900 millones en sentido contrario, con Rio Tinto bajando un 8,9% y 15.800 millones menos, mientras el mineral de hierro seguía por debajo de los 100 dólares por tonelada.
Teck Resources fue la otra marca de cobre que se mantuvo firme, con una caída del 3,4% mientras espera las decisiones regulatorias finales en China y Corea del Sur que la separan de la fusión con Anglo Teck. BHP sufrió la mayor pérdida en dólares en todo el ranking, u$s 26.400 millones o un 11%, después de que un trabajador muriera en Escondida el 23 de septiembre y la mayor mina de cobre del mundo suspendiera sus actividades, con supervisores votando a favor de la huelga esa misma semana. Freeport-McMoRan cayó un 7,6% hasta los u$s 100.500 millones, manteniendo la membresía del club de 100.000 millones por un margen muy estrecho. El club cuenta con seis nombres a finales de septiembre frente a siete en agosto.
Solo una compañía de los cincuenta terminó por encima. Amman Mineral, el productor indonesio de cobre y oro que planea duplicar la producción de cátodo de cobre este año desde su fundición reconstruida, ganó un 1,3%.
Mecánica cuántica
Primero, Quantum perdió un 19,2% en septiembre, casi todo el último día del mes. Una comisión de tres ministros en Panamá recomendó que el gobierno negociara la reapertura de Cobre Panama en condiciones que financiaran el cierre eventual de la mina sin que el Estado asumiera la factura, una de las 17 recomendaciones que siguieron a una auditoría de consultores suizos. El informe establece la finalización de u$s 27.000 millones en reclamaciones de arbitraje pendientes como condición de cualquier acuerdo y, de forma algo inexplicable dada la optimista perspectiva a largo plazo de Copper, descarta cualquier extensión del periodo operativo o ampliación del sitio. Menos mal que la expansión de Cobre de First Quantum a una operación de 100 millones de toneladas al año, que la sitúa entre las tres principales del mundo, estuviera bien avanzada antes del cierre. La decisión ahora recae en el presidente José Raúl Mulino.
Las acciones cotizadas en Toronto cayeron hasta un 36% durante la sesión del 30 de septiembre antes de que se detuviera la negociación, cerrando un 15% más bajo ese día. Analistas de Scotiabank y BMO argumentaron que la venta estaba sobreexplotada, con Orest Wowkodaw de Scotia calificándolo como una oportunidad de compra y Matthew Murphy de BMO señalando que la sentencia judicial de 2023 anuló el contrato en lugar de la minería en sí, lo que deja margen para un reinicio negociado que podría prolongarse durante décadas. Cobre Panama suministraba alrededor del 40% de los ingresos de First Quantum y el 1,5% del cobre mundial antes de su cierre en 2023. La empresa está procesando mineral almacenado bajo un plan aprobado por el gobierno y espera obtener entre 30.000 y 40.000 toneladas de cobre este año.
Las reservas de litio perjudican las acciones del sector
El metal de la batería fue el peor rendimiento del mes con diferencia. Los futuros de carbonato en Guangzhou cayeron un 22,5% hasta 122.800 yuanes (u$s 18.300) la tonelada, el cierre más bajo desde la primera semana de enero y un 39% por debajo del máximo de dos años por encima de los 200.000 yuanes (u$s 29.500) establecido a mediados de mayo.
Las interrupciones en el suministro no fueron suficientes para cambiar el sentimiento después de que la mayor mina de litio de China, Jianxiawo de CATL, volviera a la atención y mantenimiento a principios de mes, después de que los reguladores revocaran su aprobación medioambiental. Lo que rompió el mercado fue un rompecabezas: un cambio de metodología en una agencia china de informes de precios más que duplicó las reservas reportadas hasta 175.000 toneladas y redujo el precio un 14% en tres días, y las ventas no se detuvieron ahí.
Un metal que subió casi un 70% en el año en su pico ahora muestra una subida inferior al 4%. Las acciones han tenido peores resultados. Albemarle y Ganfeng Lithium perdieron cada una más de una quinta parte de su valor en septiembre y ahora ambas cotizan a menos de la mitad de sus máximos de 52 semanas, dejando a Albemarle un 25% abajo en 2026 y a Ganfeng un 32%. Tres productores de litio aparecieron en el ranking a finales de agosto. SQM, que a su vez baja un 17,9% y un 36% por debajo de su máximo, es el único que queda. Esto supone una reducción respecto a las seis plazas en el apogeo de la fiebre de la demanda de vehículos eléctricos a finales de 2022, que elevó los precios del carbonato de litio en China a casi 600.000 yuanes (unos 84.000 dólares) por tonelada.
Los puestos de Lithium fueron ocupados por dos mineros de oro: Endeavour Mining en el puesto 49 y Alamos Gold en el 50, que volvieron al ranking un mes después de caer por debajo de la línea. El precio de la entrada cayó a 13.600 millones de dólares desde los 15.600 millones de agosto, el corte más bajo desde junio y muy por debajo de los 19.500 millones que tardó alcanzar los cincuenta en el pico de febrero.
Para hacerse una idea de hasta dónde ha llegado la parte baja de la tabla, la quincuagésima empresa valía u$s 3.400 millones en el mínimo de la Covid en marzo de 2020 y 6.300 millones tan recientemente como a finales de 2024.
Zijin está fuera de lugar
Cada dirección minera perdió terreno en septiembre, y China fue la que más perdió. Las seis empresas chinas en el ranking perdieron entre sí u$s 43.000 millones, el 15% de su valor, siendo Zijin Mining responsable de u$s 19.000 millones en la caída.
Zijin cayó un 14,2% hasta los u$s 115.000 millones. La empresa con sede en Fujian se mantuvo al ritmo de sus homólogos chinos a medida que el precio del oro caía, con Shandong Gold cayendo un 27,8%, Zhongjin Gold un 17,7% y CMOC 13,4%. Zijin es ahora tanto una acción de oro como de cobre. La producción de oro en la primera mitad aumentó un 15% hasta poco más de 1,5 millones de onzas, mientras que la producción de cobre cayó un 6%, y su unidad de oro cotizada aumentó esa exposición al tomar el control del rival Chifeng Gold en un acuerdo de u$s 2.600 millones. La acción ha caído ahora un 7,5% en el año y aproximadamente un tercio por debajo de su máximo de 52 semanas.
Canadá volvió a adelantar a Australia como la dirección minera más valiosa, 488.000 millones frente a 484.000 millones, revirtiendo el final de agosto en la foto, ya que la caída de BHP superó cualquier cosa que ocurriera con los nombres canadienses. Estados Unidos ocupa el tercer lugar con u$s 307.000 millones.
Un mes cutre en un año elegante
Los u$s 264.000 millones de septiembre son la segunda mayor pérdida mensual en una serie que se remonta a finales de 2019, solo por detrás de marzo, cuando desaparecieron u$s 434.000 millones a medida que el oro se desvaneció de su récord. Aun así, el tercer trimestre cerró u$s 107.000 millones más que el inicio y el ranking sigue valiendo 118.000 millones más que a finales del año pasado.
La visión a largo plazo resulta aún más favorecedora. Los cincuenta valían u$s 698.000 millones en el mínimo de Covid en marzo de 2020, tardaron 42 meses en recuperar el máximo de 1,68 billones del pico de materias primas de 2022, y luego se duplicaron en los trece meses hasta enero de 2026. Con 2,26 billones de dólares, el ranking se sitúa en u$s 486.000 millones, o un 18%, por debajo del récord de febrero.
La distancia a los máximos es aún mayor a nivel de empresa. Si cada uno de los cincuenta cerrara septiembre en su propio máximo de 52 semanas, el ranking valdría u$s 2,97 billones, 709.000 millones o un 31% más de lo que realmente existe. La mayoría de esos picos no están muy atrás: 33 de las 47 empresas con un año completo de operaciones alcanzaron su máximo de 52 semanas en el primer trimestre, cuando el oro subió a 5.420 dólares la onza, y otras diez lo alcanzaron a finales de agosto o la primera semana de septiembre, entre ellas BHP, Southern Copper, Newmont, Freeport-McMoRan, Glencore y Anglo American.
Más de treinta de los cincuenta han alcanzado máximos históricos en algún momento de 2026. Los nombres chinos tienen el camino de regreso más largo, con Shandong Gold un 58% por debajo de su máximo y Zhongjin Gold, Amman Mineral, China Northern Rare Earth y Jiangxi Copper a más del 40%, mientras que South32, Anglo American y Teck están a menos del 8% del suyo. (Mining.com)


