IA elevará la demanda de cobre y minerales críticos hacia 2035
o.- (Ana Herrera Fonseca). Para 2035, los centros de datos que alimentan la inteligencia artificial consumirán electricidad equivalente a casi 20 veces la generación anual de todo Perú. Esa cifra, presentada por Vinio Floris, Senior Fellow de Harvard University, durante el Jueves Minero del Instituto de Ingenieros de Minas del Perú (IIMP), no es una proyección especulativa: es la escala del problema que la industria minera global debe empezar a dimensionar hoy.
Una demanda sin precedente histórico
La IA no es solo una tecnología. Es un consumidor masivo de infraestructura física, y esa infraestructura está construida, fundamentalmente, sobre minerales. Floris lo sintetizó con claridad: la electricidad que los centros de datos demandarán hacia 2035 alcanzará los 1,200 TWh anuales. Perú genera aproximadamente 65 TWh por año. La proporción es tan desproporcionada que obliga a reformular la ecuación de demanda de cobre, aluminio, níquel y metales de tierras raras para la próxima década.
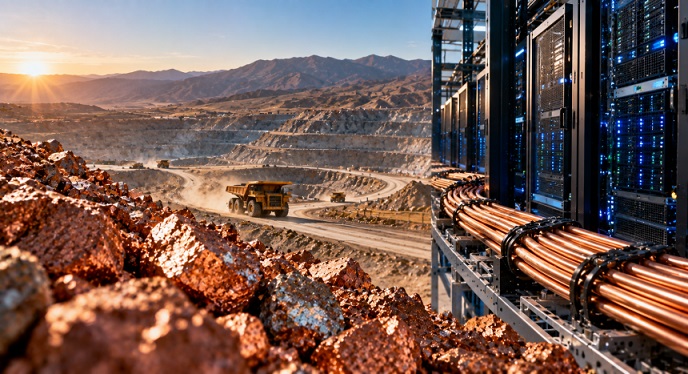
El cobre encabeza la lista. Cada centro de datos de gran escala requiere entre 20 y 50 toneladas métricas del metal rojo solo en cableado y sistemas de enfriamiento. Cuando se multiplica eso por los miles de instalaciones proyectadas en Asia, Europa y Norteamérica, la demanda estructural que genera la IA no tiene parangón en la historia reciente del sector. El WGC y los principales bancos de inversión ya lo anticipan en sus modelos: el cobre será el mineral del siglo XXI, y el debate ya no es si la demanda subirá, sino si la oferta podrá seguirle el ritmo.
Perú en el centro del tablero: la oportunidad es real, la captura no está garantizada
Perú es el segundo productor mundial de cobre con aproximadamente 2.7 millones de toneladas anuales. Si la IA dispara la demanda del metal como proyecta Floris, ningún país del mundo tiene más que ganar —ni más que perder si no actúa— que el Perú. La aritmética es directa: por cada dólar de incremento sostenido en el precio del cobre, el valor de las exportaciones peruanas crece en cientos de millones de dólares anuales. La minería ya representa cerca del 60% de las exportaciones totales del país y el 10% del PIB. Un superciclo impulsado por la demanda tecnológica reescribe las proyecciones fiscales de Arequipa, Moquegua y Cusco.
Pero la oportunidad estructural y la captura efectiva de esa oportunidad son cosas distintas. Perú tiene una cartera de proyectos sin desarrollar valorada en aproximadamente US$53,000 millones. Tiene los yacimientos. Tiene la geología. Lo que no tiene, todavía, es la estabilidad institucional necesaria para que los inversionistas conviertan esa cartera en producción antes de que el mercado los necesite.
La trampa entre la demanda futura y la inversión presente
El problema de fondo es temporal. Los proyectos mineros de gran escala tardan entre 10 y 15 años desde la exploración hasta la producción comercial. Si la demanda de minerales ligada a la IA se materializa con fuerza después de 2030 —como proyecta Floris—, las decisiones de inversión que definirán si Perú puede responder a ese ciclo se están tomando ahora. No en 2028. No en 2030. Ahora.
Y ahí está el problema. Seis presidentes en seis años han erosionado la confianza inversionista de forma sistemática. Los conflictos sociales en Las Bambas, la parálisis de Tía María y los retrasos en el corredor minero del sur no son anécdotas: son señales que los comités de inversión de Freeport-McMoRan, Anglo American y Southern Copper leen con lupa antes de asignar capital. Quellaveco, de Anglo American, es la operación más reciente en escala significativa y llegó a producción plena recién en 2024, después de años de negociaciones comunitarias.
La IEA y el USGS proyectan que para 2040, la demanda global de cobre podría superar la oferta en 6 a 8 millones de toneladas anuales si no se desarrollan nuevas minas. Perú tiene la capacidad geológica de cubrir una parte sustancial de ese déficit. La pregunta no es geológica. Es política y regulatoria.
Los otros minerales que la IA coloca en el radar
El cobre no es el único mineral que escala con la infraestructura digital. Los centros de datos requieren aluminio para los bastidores y estructuras de enfriamiento, níquel y litio para los sistemas de respaldo energético, y plata para los conectores de alta conductividad. Perú es tercer productor mundial de plata y zinc, lo que amplía el espectro de beneficio potencial más allá del cobre.
El níquel y el cobalto, críticos para los sistemas de almacenamiento energético que acompañan a los centros de datos en regiones con energía intermitente, presentan una cadena de suministro más concentrada en Indonesia y el Congo. Eso abre una oportunidad de diversificación para exploradores que buscan nuevas fuentes en Latinoamérica, aunque Perú no es el jugador principal en esos metales.
Lo que sí tiene Perú, y que pocas veces aparece en el análisis, es una base de capital humano técnico y una infraestructura minera existente que reduce los costos de entrada en nuevas operaciones adyacentes. Buenaventura y otras mineras peruanas de capital nacional tienen la capacidad operativa para escalar si el marco regulatorio lo permite.
El canon minero y las regiones: quién gana si se activa el ciclo
Cuando se habla de demanda de minerales impulsada por la IA, la conversación suele quedarse en Lima o en las bolsas de Toronto y Nueva York. Pero el impacto real se mide en Arequipa, Moquegua, Cusco y Apurímac. El canon minero —el mecanismo de redistribución de regalías a las regiones productoras— es la cadena de transmisión entre el precio del cobre en el LME y el presupuesto de obras en las provincias.
Si el precio del cobre sostiene niveles altos por la demanda tecnológica, las regiones mineras recibirán más canon. Eso financia infraestructura, salud y educación en zonas que hoy tienen algunos de los índices de desarrollo más bajos del país. La paradoja peruana es que las comunidades más cercanas a los yacimientos que pueden aprovechar el auge de la IA son también las que históricamente han generado los conflictos que frenan la expansión minera. Resolver esa tensión no es solo un problema social: es el prerrequisito económico para capturar el ciclo que viene.
Lo que el sector espera del gobierno: señales, no discursos
La presentación de Floris en el IIMP llega en un momento en que el gobierno peruano enfrenta presión para definir una política de minerales críticos coherente. Otros países ya se movieron. Chile lanzó su Estrategia Nacional del Litio. Estados Unidos activó la Ley de Minerales Críticos. La Unión Europea aprobó el Critical Raw Materials Act. Perú tiene los recursos, pero no tiene todavía la arquitectura institucional que le permita posicionarse como proveedor estratégico preferente para las cadenas de suministro tecnológico global.
Las empresas que hoy diseñan sus cadenas de suministro para centros de datos en 2030 y 2035 tomarán decisiones de abastecimiento de largo plazo en los próximos 18 a 24 meses. Esas decisiones favorecerán a los países que ofrezcan certeza jurídica, procesos de licenciamiento predecibles y mecanismos de consulta previa que funcionen sin convertirse en vetos perpetuos. Perú puede ser uno de esos países. Pero el tiempo para demostrarlo se acorta.
La IA va a necesitar el cobre peruano. La pregunta que el sector minero del país debe responder es si Perú estará listo para dárselo.(Minería en Línea)