
Endeavour Silver reporta interceptación de 3.431 g/t de plata equivalente en Guanacevi
o.- (Por Dante Corona). 3,431 gramos por tonelada de equivalente de plata. Ese número no es un encabezado de relaciones públicas: es una intercepción que reposiciona el perfil de leyes de cualquier proyecto en Latinoamérica. Endeavour Silver acaba de reportar ese resultado en su propiedad mexicana, y el mercado tiene razones para leerlo con atención, especialmente después de los meses turbulentos que la compañía canadiense ha vivido en el país.
El número que cambia la conversación sobre Guanacevi
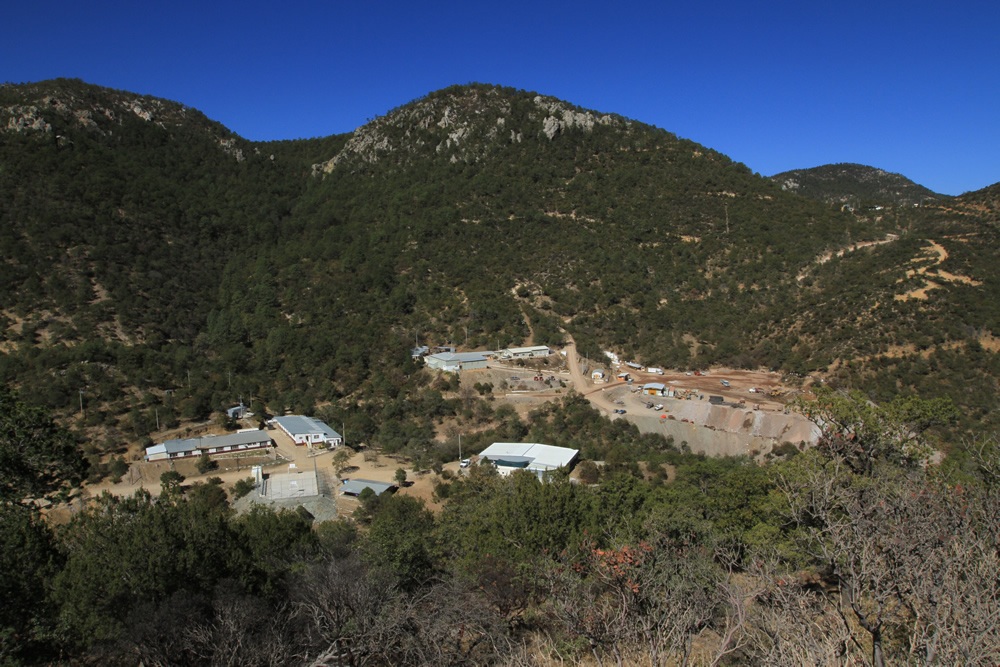
La intercepción de 3,431 g/t AgEq proviene de Guanacevi, la operación histórica de Endeavour Silver en Durango. No es un proyecto en exploración temprana ni una promesa de junior canadiense: Guanacevi lleva más de dos décadas en producción, lo que hace que un resultado de esta magnitud adquiera un peso diferente. Las leyes de esta naturaleza no son la norma en vetas de plata maduras. Señalan continuidad en profundidad o la identificación de una estructura nueva dentro de la huella ya conocida.
El contexto técnico importa. Cuando una operación productiva reporta interceptaciones de alta ley en zonas adyacentes o en extensiones verticales, el argumento no es de exploración greenfield sino de extensión de vida de mina con un costo de capital sensiblemente menor al de desarrollar un activo desde cero. Para Endeavour, que ha estado administrando Guanacevi como su operación ancla mientras Terronera completa su rampa de producción en Jalisco, este resultado no es menor.
México produce una de cada cuatro onzas de plata del mundo. Guanacevi, en el corazón del Triángulo de Plata que se extiende por Durango, Zacatecas y Chihuahua, representa exactamente el tipo de distrito donde leyes extraordinarias no sorprenden a los geólogos que conocen la geología del cinturón de baja sulfuración epitermal. Lo que sí sorprende es interceptarlas a esta escala en una mina que lleva décadas en operación.
Endeavour Silver en 2026: una compañía que necesitaba una buena noticia
El año no ha sido sencillo para Endeavour. Un bloqueo comunitario paralizó la construcción de Terronera en Jalisco durante semanas, exponiendo una fractura en la licencia social del proyecto pese a contar con todos los permisos formales en regla. La operación se reanudó, pero el episodio instaló una pregunta que el mercado no ha olvidado: ¿cuánto riesgo comunitario no cotiza en el precio de las acciones de las juniors que operan en México?
A eso se sumó, en septiembre, una falla mecánica en el molino de bolas de Guanacevi que redujo temporalmente la capacidad de procesamiento. Dos eventos operativos disruptivos en menos de doce meses, en las dos propiedades más relevantes de la compañía, generan un patrón que los analistas de Toronto no ignoran. El resultado de 3,431 g/t AgEq llega en ese contexto. No resuelve los problemas operativos, pero cambia el tono de la conversación sobre el potencial de largo plazo del activo.
Endeavour Silver no es una junior de exploración pura. La compañía tiene historia operativa en México, produce plata y oro en Guanacevi y en Bolañitos (Hidalgo), y está construyendo lo que proyecta como su mina de mayor escala en Terronera. El perfil de riesgo es el de una compañía en transición: de productora mediana a productora mediana con un activo de crecimiento significativo. En ese tránsito, los catalizadores de exploración en activos maduros son exactamente lo que el mercado de capitales necesita para mantener la narrativa.
Qué significa 3,431 g/t en términos de producción potencial
Una intercepción de alta ley no es automáticamente un recurso. El camino de un resultado de perforación a un bloque en el modelo de recursos implica continuidad, espaciado de taladros y un proceso de estimación que puede tomar meses. Lo que sí hace un número de esta magnitud es justificar el presupuesto de seguimiento: más taladros, más metros, más inversión en geología.
En el cinturón de Durango, las leyes de bonanza no son desconocidas. Guanacevi ha producido a leyes de cabeza que típicamente superan los 300-400 g/t AgEq en su mejor desempeño histórico. Una intercepción diez veces superior a ese rango implica o una estructura de muy alta ley localizada — un “bonanza shoot” — o un error de muestreo que la compañía deberá validar con análisis de pulpa y duplicados. Las juniors canadienses saben que el mercado hace esa distinción, y Endeavour tiene reputación suficiente para ser tomada en serio en su reporte.
Si la intercepción se sostiene en el modelo geológico, el impacto más inmediato sería sobre el AISC de Guanacevi. Las vetas de alta ley reducen el costo de producción por onza, mejoran el margen operativo y extienden la vida útil de la mina sin necesidad de aumentar el movimiento total de material. Para una operación que lleva más de dos décadas, eso es exactamente la palanca que justifica inversión incremental frente a la alternativa de gestionar un activo en declive.
El contexto del precio de la plata y su efecto en la ecuación
El rally de la plata de los últimos dos años ha revalorizado proyectos que en un ciclo de precios bajos habrían permanecido en cajones. El mercado de la plata opera bajo una dualidad que complica cualquier proyección: es metal precioso cuando los inversionistas buscan refugio, y metal industrial cuando la electrificación demanda paneles solares y conectores. En 2025 y 2026, ambas fuerzas han empujado en la misma dirección.
Para Endeavour, ese entorno de precios convierte cada intercepción de alta ley en un argumento de capital más sólido. La ecuación de NPV de Guanacevi mejora no solo por el precio spot, sino porque la extensión de vida de mina con leyes superiores a las estimadas inicialmente recorre el modelo financiero en la dirección correcta: más años de flujo, con mejores márgenes, descontados al mismo costo de capital.
México sigue siendo el productor de plata más grande del mundo, con más de 6,000 toneladas anuales, pero la incertidumbre regulatoria de los últimos años ha contraído la exploración. Los datos de CAMIMEX muestran una caída de 11.5% en inversión exploratoria en 2024. En ese paisaje, los distritos maduros con resultados de alta ley como Guanacevi representan capital asignado con menor riesgo de permisología que los proyectos greenfield en estados con historial de conflictividad comunitaria.
Implicaciones para el pipeline de Endeavour y el sector en Durango
Guanacevi no opera en aislamiento. Durango alberga uno de los corredores mineros más activos de México: desde el Triángulo de Plata en la sierra hasta los proyectos en desarrollo en el flanco este del estado. Un resultado como el reportado por Endeavour refuerza la narrativa de que el cinturón epitermal de baja sulfuración del occidente de México todavía tiene capacidad de sorprender, incluso en propiedades con historia operativa larga.
Para los inversionistas institucionales que siguen el sector, la pregunta práctica es simple: ¿cuántos metros de seguimiento va a comprometer Endeavour en Guanacevi, y en qué plazo? La respuesta a esa pregunta determinará si esta intercepción se convierte en un catalizador de valoración sostenido o en un evento de una sola jornada en el ticker de la compañía en la TSX.
Terronera avanza. Guanacevi acaba de reportar la intercepción más notable de su historia reciente. Para una compañía que ha vivido un año de fricciones operativas y comunitarias, ese es exactamente el tipo de dato que reconstruye la tesis de inversión. El trabajo de los próximos trimestres será demostrar que el número se sostiene en el modelo, y que la operación tiene la estabilidad para convertirlo en producción. (Minería en Línea)


